Was hat Stratasys für das dritte Quartal 2026 gemeldet?
Das bereinigte Ergebnis je Aktie lag bei 0,04 US-Dollar nach 0,02 im dritten Quartal 2025, der Umsatz stieg um rund 4 Prozent. Der Systemumsatz wuchs um 12 Prozent und war damit der größte Einzeltreiber, Services legten um 6 Prozent zu. 3D Systems wies dagegen einen höheren Verlust als im zweiten Quartal aus, wobei der Verkauf gefertigter Teile zum Umsatzwachstum beitrug.
Warum wurde die Prognose gesenkt?
Die neue Umsatzprognose für 2026 liegt bei 556 bis 561 Millionen US-Dollar, zuvor waren es 565 bis 575 Millionen. CFO Eitan Zamir führte das auf die Verschiebung zu größeren, produktionsnahen Aufträgen zurück, die längere Verkaufszyklen und weniger planbare Zeitpunkte mit sich bringen. Das Interesse in der Pipeline bleibe stark.
Welche Rolle spielt Stratasys Direct Manufacturing?
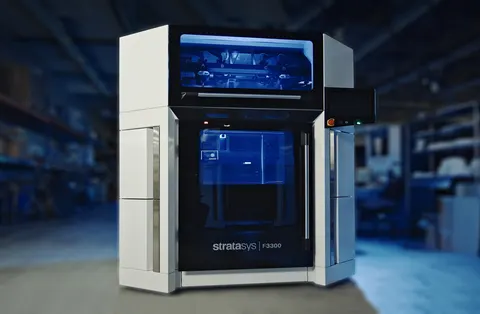
SDM erzielte rund 15 Millionen US-Dollar, neben etwa 30 Millionen aus dem Kundensupport, und wuchs um etwa 10 Prozent. CEO Yoav Zeif nannte Luft- und Raumfahrt sowie Verteidigung als Haupttreiber; Kunden beginnen oft bei SDM und holen die Produktion später auf eigene Maschinen. Das neue System F3300 lieferte bei einem Eilauftrag den dreifachen Ausstoß früherer Systeme, und der Auftragsbestand für Teile ist über alle Technologien so hoch wie nie.
Wie prägt die Auslastung das Bild?
Zeif nannte GM als Kunden mit hoher Auslastung in der Produktion, mit 10 Millionen US-Dollar jährlicher Einsparung und etwa viermal schnelleren Reaktionszeiten bei Produktionswerkzeugen. Das Wachstum bei Produktionsanwendungen übersteige den Rückgang im Rapid Prototyping, weshalb die jährlichen Wachstumserwartungen gegenüber 2025 bestehen bleiben.