Wie entwickelten sich die Segmente?
Der Umsatz von Healthcare Solutions stieg um rund 14,4 % auf 49,0 Millionen Dollar, getrieben von höheren Verkäufen von Dentalmaterialien und größeren Volumen in der Lohnfertigung. Das Unternehmen nennt für Healthcare-Lohnfertigung und Dentalmaterialien jeweils Wachstum von mehr als 20 %. Industrial Solutions legte um rund 3,9 % auf 50,3 Millionen Dollar zu, ohne Softwareverkäufe um 7,7 %, getragen von Drucker- und Lohnfertigungsumsätzen.
Im Industriesegment wuchs Data Center Infrastructure stark, Aerospace and Defense legte um mehr als 50 % zu, während Konsumermärkte zurückgingen. Die vier strategischen Märkte Med Tech, Dental, Luft- und Raumfahrt sowie Verteidigung und Rechenzentrumsinfrastruktur wuchsen in den ersten drei Quartalen laut Unternehmen zweistellig.
Warum gibt es trotz positivem EBITDA einen Nettoverlust?
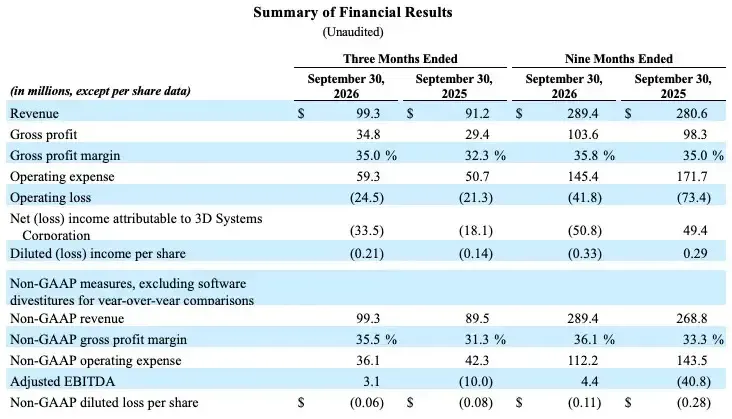
Die Bruttomarge stieg auf 35,0 % nach 32,3 %, die Non-GAAP-Marge auf 35,5 % nach 32,5 %. Das Unternehmen verweist auf höhere Drucker- und Lohnfertigungsvolumen, bessere Produktmargen und den Wegfall einiger Vorjahreskosten. Das bereinigte EBITDA verbesserte sich um 13,9 Millionen auf 3,1 Millionen Dollar.
Der Nettoverlust wuchs um 15,5 Millionen auf 33,5 Millionen Dollar. Als Gründe nennt das Unternehmen Rechtskosten, eine Wertminderung, ungünstige Wechselkurse und ein schlechteres Steuerergebnis.
Wie sind Liquidität und Ausblick?
Zum 30. September 2026 hielt das Unternehmen 120,5 Millionen Dollar an liquiden Mitteln und Anlagen. Von den Schulden werden 3,9 Millionen im vierten Quartal 2026 fällig, 92,0 Millionen im Jahr 2030.
Für das vierte Quartal erwartet 3D Systems einen Umsatz von 100 bis 103 Millionen Dollar und ein bereinigtes EBITDA von minus 2 Millionen bis null. In der Mitte der Spanne würde das Jahreswachstum beim Umsatz eine mittlere einstellige Rate erreichen. Die Softwareverkäufe betrafen Geomagic im April 2025 sowie 3DXpert und Oqton im Oktober 2025 und beeinflussen den Jahresvergleich.